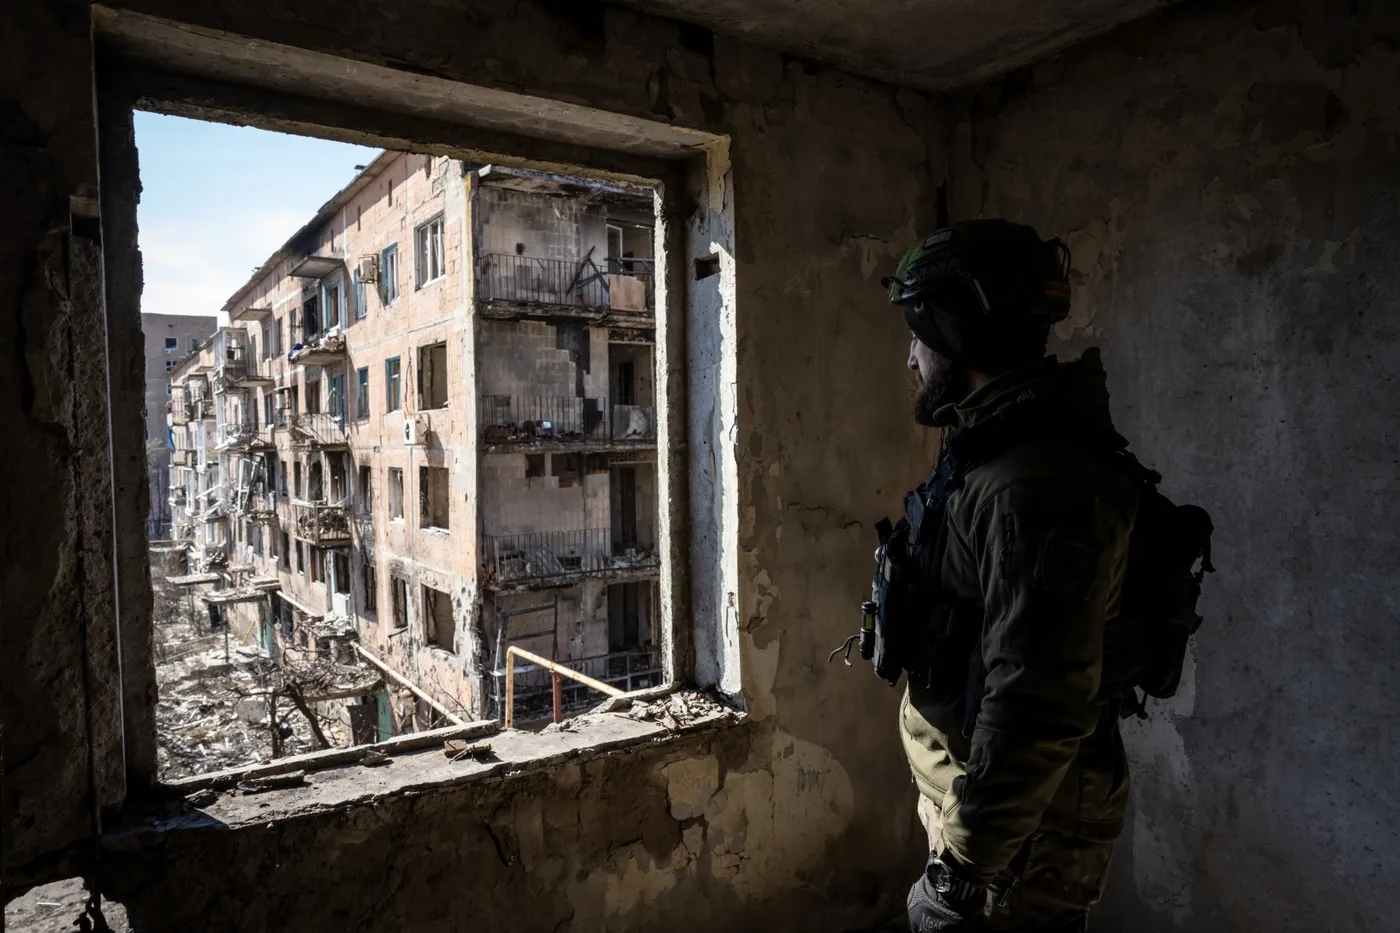



Повномасштабна війна суттєво вплинула на фінансову поведінку українців: частина позичальників втратила роботу, бізнес або можливість регулярно сплачувати кредити. Це призвело до зростання прострочених зобов’язань, а банки та регулятори наголошують — навіть у воєнний час борги не анулюються автоматично.
Під час дії воєнного стану фінустанови не можуть нараховувати штрафи та пеню за прострочення платежів, а також обмежені у застосуванні примусового стягнення застави. Проте основна сума боргу продовжує накопичуватися, і після завершення пільгового періоду банк повертається до стандартного графіка погашення.
Для військовослужбовців, які загинули або отримали інвалідність І групи внаслідок бойових дій, закон передбачає повне списання кредитних зобов’язань. Родина у таких випадках не несе фінансової відповідальності.
Для інших позичальників банки пропонують індивідуальні рішення — реструктуризацію, перенесення платежів, зменшення щомісячного навантаження або тимчасові «кредитні канікули». Фінустанови наголошують: звернення за реструктуризацією — найкращий спосіб уникнути накопичення значного боргу, який після війни доведеться погашати у повному обсязі.
Нагадаємо, юристи попереджають, що тривале ігнорування кредиту без комунікації з банком може призвести до передачі боргу колекторам, судових позовів та арешту майна після завершення воєнного стану. Тому експерти радять позичальникам, які втратили можливість платити, не чекати — а домовлятися з банком про нові умови.
Підписуйтесь на Перший Бізнесовий в Telegram і Facebook і читайте найважливіші і найсвіжіші новини першими!
 Стрічка новин